domingo, 19 de abril de 2015

Previsión de Cash-Flow

En economía Cash-Flow se entiende como flujo de caja o flujo de fondos, los flujos de entradas y salidas de caja o efectivo, en un periodo dado. En nuestro primer año las salidas de tesorerÍa corresponden a:

Costes fijos:
Agua: 100 €
Luz: 180 €
Alquiler de local: 1000 €
El atraque: 850 €
Sueldos + Seguridad Social: 1300 € (por trabajador) = 1300 € · 9 = 11700€
Material: 400 €
Alquiler barcos: 1000 €
TOTAL: 15230 €

Costes variables:
Combustible: 1,5 €
Transporte: 1,3 €
TOTAL: 2,8 €

Y las entradas de tesorería corresponden a las ventas de nuestros productos, las piezas de pescado. Hemos calculado que una media de 12 euros el kilo por pieza y unas 450 piezas al mes.

VAN y PAY-BACK


VAN
DESEMBOLSO INICIAL:  27500€
FLUJO 1: 18000€
FLUJO 2: 19000€
FLUJO 3: 21000€

VAN= -27500 + (18000/(1+0,02)(1+0,05)) + (19000/(1+0,02)^2(1+0,05)^2) + (21000/(1+0,02)^3(1+0,05)^3) = 22965.36

PAY-BACK
1º año recupera 18000         faltan 9500
2º año recupera 19000         sobra 18050
Recuperamos el desembolso incial en 1año y 6 meses

COMENTARIO
Tanto el VAN como el Pay-BACK nos indican que el proyecto es factible. Pero el VAN es más fiable ya que tiene en cuenta la inflación y la rentabilidad estimada del proyecto. Por el contrario el Pay-Back es el tiempo en que tarda la empresa en recuperar el desembolso inicial por lo que los flujos después de la recuperación no se tienen en cuenta. Y no tiene en cuenta la inflación ya que su objetivo es recuperar cuanto antes el desembolso inicial para así poder reinvertir.

martes, 17 de marzo de 2015

Inversión de nuestra liquidez:

Al revisar el balance inicial y los ratios de nuestra empresa, nos hemos dado cuenta de quntario final:
Nuestra empresa tiene un exceso de liquidez por lo que deberíamos de invertir algo de dinero.
La inversión que realicemos nos puede traer beneficios, pero si seguimos así no disminuirá
ese exceso de liquidez por lo que no obtendremos beneficios. Por otro lado el ratio de autonomía 
financiera no es muy elevado, es más bien bajo, por lo que deberíamos intentar aumentar esta
autofinanciación para no depender del capital extranjero. 

miércoles, 11 de marzo de 2015

Análisis de ratios:


Disponibilidad inmediata:
Muestra la proporción de las deudas a corto plazo que se podrían liquidar con las cuentas de tesorería de la empresa (bancos y caja)
Mide la capacidad de la empresa para generar liquidez o tesorería con lo que hacer frente a los pagos más inmediatos. Cómo sobrepasa el coeficiente en exceso significa que nuestra empresa dispone de dinero en efectivo en una cantidad más que suficiente, lo que supone tener recursos ociosos o improductivos, ya que los saldos de bancos y de caja no aportan ingresos financieros.

Tesorería :

Estudia la liquidez de la empresa a corto plazo. Indica la capacidad de la empresa para liquidar sus deudas a corto plazo sin riesgo de suspensión de pagos. Para evitar problemas de liquidez el ratio tiene que estar cerca de 1. En este caso es superior por lo que indica que hay un exceso de liquidez, es decir, que nuestra empresa tiene activos sin rendimiento, o recursos ociosos.

Liquidez:

Se compara el Activo circulante (Existencias +Realizable + Disponible) con el pasivo circulante (Exigible a corto plazo)  y muestra la situación de liquidez de la tesorería de la empresa.
El ratio de solvencia debe ser mayor que la unidad, pues es necesario que la empresa tenga un fondo de maniobra positivo, pero en este caso es excesivo por lo que tiene un exceso de liquidez.

Garantía:

Representa la seguridad que ofrece la empresa a los acreedores (a corto y largo plazo) de cobrar sus deudas. Este coeficiente también analiza la seguridad o garantía que la empresa ofrece con todo el activo real frente al exigible total.
En este caso la empresa al estar entre los límites marcados si indica que nuestra empresa puede hacer frente al pago de todas sus deudas.

Autonomía financiera:

Este ratio mide el grado de independencia financiera de los recursos ajenos. El cociente relaciona los fondos propios con el exigible a corto y largo plazo (exigible total). Sirve para comprobar la calidad de la financiación de la empresa, en el sentido de su dependencia con respecto a la financiación externa.
En este caso es menor que uno por lo que dependemos más de los recursos ajenos y del capital extranjero en vez de por nosotros mismos.

Endeudamiento:

Analiza la deuda general de la empresa.
En este caso  ya que esta por encima de la cifra recomendada nos indica que las deudas están por encima de los fondos propios y que se funciona con una estructura financiera más arriesgada, por lo que debería ser vigilada.

Calidad de la deuda:

Este ratio mide la proporción de deuda a corto plazo en relación a la deuda total de la empresa. En este caso se encuentra entre los valores recomendados por lo tanto la situación de nuestra empresa es buena respecto a la situación financiera.

Inmovilizado:

Este ratio es complementario al ratio de liquidez,  por lo que nos indica que mediante los capitales permanentes de la empresa podemos financiar el activo no corriente. En este caso con el 42,28% de la financiación básica financia el activo no corriente.


COMENTARIO FINAL:
Nuestra empresa tiene un exceso de liquidez por lo que deberíamos de invertir algo de dinero.La inversión que 
realicemos nos puede traer beneficios, pero si seguimos así no disminuirá ese exceso de liquidez por lo que no 
obtendremos beneficios. Por otro lado el ratio de autonomía financiera no es muy elevado, es más bien bajo, 
por lo que deberíamos intentar aumentar esta auto financiación para no depender del capital extranjero.

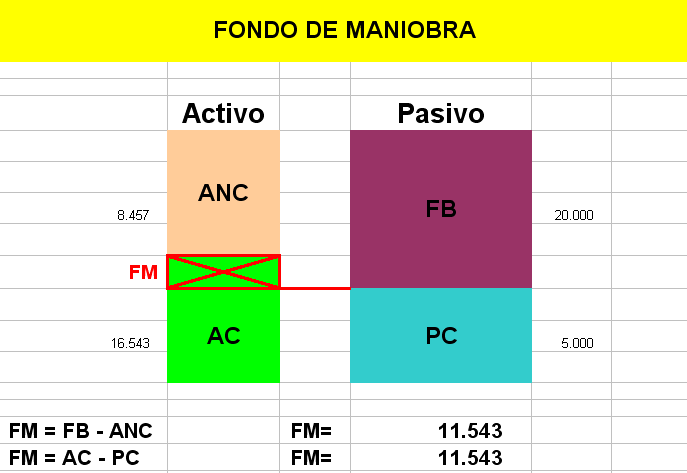
Fondo de maniobra:


Comentario:
Al ser un fondo de maniobra positivo de 11543 €  los capitales permanentes de nuestra empresa financian parte del activo corriente, lo cual da estabilidad a la empresa. Por lo tanto disponen de los recursos suficientes para hacer frente a sus deudas inmediatas, las deudas a c/p. Se podría decir que nuestra empresa es solvente.

Balance inicial:


Plan de Marketing:

Logotipo:
El logotipo contiene un timón que significa el comienzo de nuestra empresa, y que aunque tengamos obstáculos, siempre seguiremos adelante.

En nuestro logotipo también aparece un barco con cola de pez; con esta imagen querríamos expresar a los clientes que pescamos el pescado y lo mantenemos vivo hasta su entrega.


Estudio del mercado:

  • Objetivos:
    • Que el restaurante interesado compre nuestro producto.
    • Conocer la opinión de nuestros compradores acerca de nuestra empresa.
    • Saber si estaría dispuesto a cambiar sus instalaciones para almacenar los peces vivos o si preferiría que nuestra empresa mantuviera el producto vivo hasta el momento del pedido y que lo transportara hasta el local.
    • Saber si le parecería más rentable comprarnos el producto, incluyendo la modificación o el transporte, o seguir comprándolo en su proveedor habitual.
    • Saber si en el restaurante los clientes consumen pescado con frecuencia.
    • Saber si sus clientes se interesan por la calidad del pescado.
  • Resultados de las encuestas:
    • FOTOS
    • Comentario:
      • Según el análisis realizado, podemos detectar que el 88% de los restaurantes encuestados ha respondido positivamente a la pregunta sobre la innovación, ya que la mayoría de las empresas estarían dispuestas a innovar en su negocio ya que eso les proporcionaría más beneficios.
      • A la pregunta de: ¿Su proveedor de pescado es siempre el mismo?, el 62,5% de encuestados ha respondido que siempre es el mismo; porque da confianza y sus productos son de buena calidad porque nunca les ha fallado y los beneficios de los restaurantes se deben a sus productos o porque los clientes habituales han hecho muy buenas críticas de los productos que les proporcionan. Entre el 37,5% restante, las respuestas más frecuentes han sido que no porque les gusta probar productos procedentes de distintos proveedores para, finalmente, elegir el de mejor calidad, o porque tiene varios acuerdos con distintos proveedores dependiendo del tipo de pescado que necesite el restaurante. Gracias a esta pregunta hemos podido concretar lo que nos costaría introducirnos en el mercado, ya que la gran mayoría de empresas acude al mismo proveedor siempre para conseguir los productos
      • A la pregunta de: ¿Estaría dispuest@ a pagar más dinero por mejor calidad?, el 38% de los encuestados respondió que si, el 25% que no, y el resto (37%) que depende del precio al que se venda el producto. Éstos últimos tuvieron que responder a una pregunta adicional (¿Qué sobreprecio estaría dispuesto a pagar por el producto?), las respuestas estuvieron entre el 10% y el 12,5% más de dinero que el que pagan actualmente. Gracias a esta pregunta conocemos el precio al que deberíamos vender nuestro producto, para que tenga una gran demanda. Por ejemplo, si lo vendemos a un 15% más de lo que cuesta normalmente, no obtendríamos beneficio ninguno, ya que por mucha calidad que posea nuestro producto, los restaurantes seguirán prefiriendo el pescado muerto al vivo, únicamente por su precio. Pero si sólo le añadimos un 11% más de lo que cuesta el pescado muerto, probablemente tengamos una demanda bastante grande, ya que no es mucho más caro, pero la calidad está asegurada.
      • A la pregunta de: ¿Estaría dispuest@ a hacer reformas en su local (instalando unas peceras) para poder almacenar nuestro producto? A esta pregunta el 75% de los encuestados contestaron que sí, ya que supondría una comodidad pagada por nuestra empresa y ellos ofrecerían muchísima más calidad que cualquier otro restaurante que compre el pescado muerto. Los encuestados que respondieron a esta pregunta que no, tuvieron que responder a la siguiente: ¿Preferiría que nuestra empresa mantuviera el pescado vivo hasta el momento del pedido y que lo transportara hasta su local? En este caso, todos respondieron que sí, ya que sería otra comodidad y el pescado seguiría estando vivo.
      • A la pregunta de: ¿Con qué frecuencia se consume pescado en su local? A esta pregunta el 75% contestaron que con bastante frecuencia y el 25% restante que a diario. A nuestra empresa le convendría más los restaurantes en los que se consume pescado a diario, ya que obtendríamos beneficios más altos.
      • A la pregunta de: ¿Sabe si sus clientes se interesan por el origen o la calidad de los productos? A esta pregunta, el 37% contestó que sus clientes solo se interesan por el origen y calidad del pescado, y el porcentaje restante respondió que sus clientes se interesan por el origen y calidad de todos sus productos. Realizar esta pregunta nos ha servido de gran ayuda, ya que el origen del pescado que vendemos y su calidad son muy buenos, ya que lo vendemos fresco y se pesca legalmente.
      • A la pregunta de: ¿Le parece interesante nuestro producto? El 37% de los encuestados contestaron que les parece bastante interesante y el resto (el 63%) respondió que les parece muy interesante. Gracias a esta pregunta nos damos cuenta de que nuestro producto podría tener muy buen futuro comercial, ya que a todos los restaurantes les parece muy interesante nuestra empresa y nuestro producto, y que también les podría beneficiar a ellos, ya que tendrían la oportunidad de ganar más clientes gracias a la alta calidad que ofrecemos.
      • La última pregunta nos sirve para saber que mejoras podríamos hacer en nuestra empresa, y los encuestados nos respondieron, que no solo vendiéramos pescado, que podríamos vender también marisco, ya que en muchos restaurantes se consume y podrían aumentar nuestros beneficios. Otro encuestado respondió que la variedad de pescados que tenemos que ofrecer a los clientes debe de ser amplia, porque en unos restaurantes puede que se consuma mucho un tipo de pescado, pero en otro restaurante otro tipo diferente, y también nos aconsejó que el transporte del pescado debería llevarse a cabo en poco tiempo, por lo que deberíamos de tener varios camiones que repartieran a zonas cercanas entre sí, para tardar el menos tiempo posible.
  • Publicidad:
    • Briefing:
      • En los anuncios de nuestra empresa y de nuestro producto, queremos que aparezcan los siguientes aspectos:
        • Que mantenemos el pescado vivo hasta la hora de su entrega.
        • Que lo entregamos a domicilio o que podríamos hacerle reformas en el local para poder almacenar nuestro producto.
        • El modo que tenemos de anunciar la pesca. Lo haríamos por medio de una página web en Internet, a la que podrían acceder únicamente los restaurantes que contacten primeramente con nosotros; ya que la información sería privada.
    • Informe de medios:
      • En nuestra empresa queremos que la imagen de nuestro producto se promocione a través de estos medios de comunicación:
        • La televisión: Nos gustaría que nuestro producto tuviera un anuncio de 20-30 segundos, cada hora y media, en el horario de desde las 09:00 hasta las 21:00. Estas pautas las utilizaríamos solo hasta que la empresa se dé a conocer entre los restaurantes. Y cuando ya sea conocida, nos valdría un anuncio de 15-20 segundos, cada tres horas y en el mismo horario.
        • El periódico: Nos gustaría que apareciera un pequeño anuncio, informando de las ideas principales de nuestra empresa. Al principio durante 15 días seguidos, cuando finalice ese plazo, cada cinco días, hasta el punto en el que ya seamos totalmente conocidos.
        • En la radio: Nos gustaría que en los programas de radio nos hicieran una pequeña mención, con un teléfono de contacto (el de nuestra empresa) para que la gente interesada pueda llamar para recibir más información acerca de nosotros. El horario en el que quisiéramos que nos mencionaran sería entre las 11:00 y las 17:00.